Introdução
Entre 4 e 11 de outubro de 2026, a geopolítica mundial foi marcada pela convergência entre guerra, energia e finanças. A Rússia realizou uma das maiores ofensivas recentes contra a infraestrutura ucraniana; Estados Unidos e Irã ampliaram a disputa sobre petróleo e redes de evasão de sanções; e a guerra no Oriente Médio continuou a pressionar fretes, combustíveis, fertilizantes e dívida soberana. Ao mesmo tempo, a aproximação entre Donald Trump e Vladimir Putin abriu uma fissura visível entre Washington e aliados europeus. Para o Brasil, a semana combinou valorização abrupta dos ativos após o primeiro turno presidencial, disputa interna sobre política fiscal e maior exposição a choques externos. O elemento unificador é a transformação de dependências econômicas e tecnológicas em instrumentos de coerção.
A guerra da Ucrânia e a infraestrutura como centro de gravidade
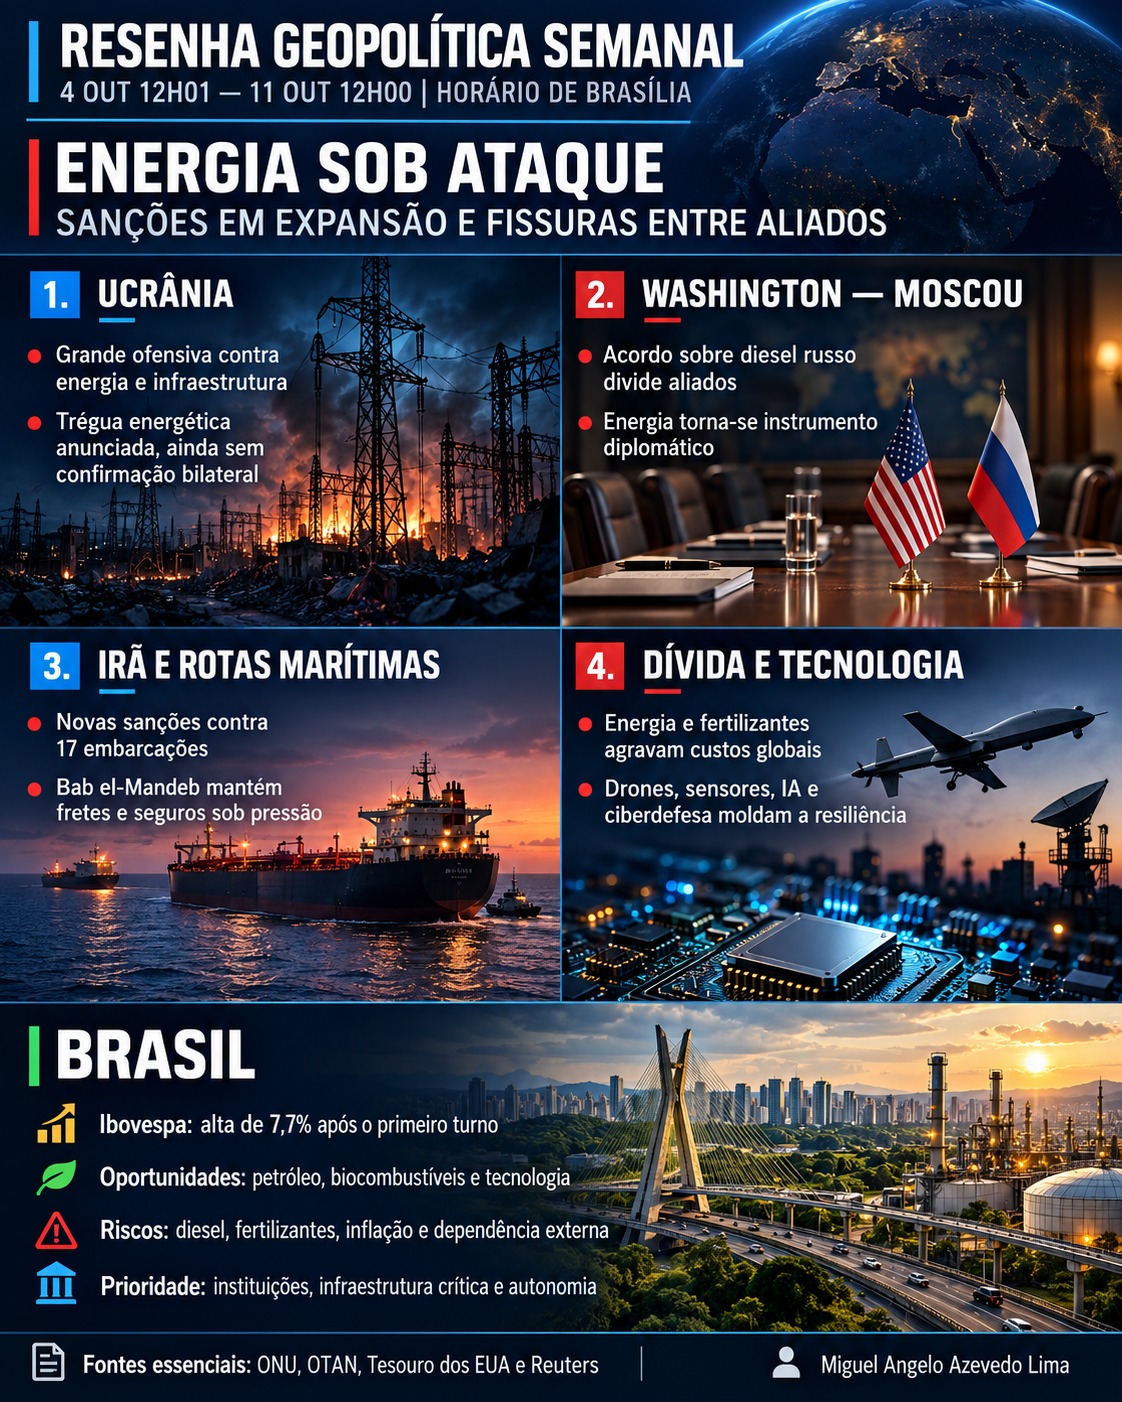
Em 7 de outubro, a Rússia lançou cerca de 70 mísseis, além de drones, em uma das maiores ofensivas do ano contra a Ucrânia. Segundo Kiev, ao menos 11 pessoas morreram e instalações energéticas foram deliberadamente atingidas. Moscou sustenta que seus alvos têm finalidade militar; a Ucrânia e seus apoiadores afirmam que a campanha procura degradar serviços civis e a capacidade de atravessar o inverno. A reunião do Conselho de Segurança das Nações Unidas registrou a escalada de ataques contra civis e infraestrutura, sem produzir consenso sobre responsabilização ou cessação das hostilidades (Reuters, 2026a; NAÇÕES UNIDAS, 2026).
Militarmente, a ofensiva confirma que redes elétricas, refinarias, portos, comunicações e defesas antiaéreas formam um mesmo sistema operacional. Mísseis e drones relativamente baratos obrigam o defensor a empregar interceptadores caros e a dispersar meios. Economicamente, a destruição eleva importações de energia, seguros e gastos de reconstrução. No plano psicossocial, a pressão sobre aquecimento e serviços urbanos busca reduzir a confiança social e a disposição de resistência. A resposta ucraniana contra refinarias russas aplica lógica simétrica: atingir receita, logística militar e percepção de segurança dentro da Rússia.
No último dia do período, Zelenskiy declarou disposição para suspender ataques a refinarias se Moscou cessasse ataques à energia ucraniana. Pouco depois, Trump anunciou uma “trégua energética”, sem detalhar termos. Até este momento, nem Kyiv nem Moscou haviam confirmado formalmente um acordo; portanto, tratava-se de alegação política, não de cessar-fogo comprovado (Reuters, 2026b). A OTAN, por sua vez, manteve o compromisso de € 70 bilhões em equipamentos, assistência e treinamento à Ucrânia em 2026, sinalizando que a preparação militar prossegue apesar das iniciativas diplomáticas (OTAN, 2026).
Washington Moscou e a tensão transatlântica
A conversa de 90 minutos entre Trump e Putin, em 10 de outubro, resultou no anúncio de um acordo para fornecimento de diesel russo e em flexibilização temporária de sanções norte-americanas sobre combustíveis. O objetivo declarado foi reduzir preços. Zelenskiy classificou a medida como incentivo à continuação da guerra, enquanto Alemanha e Reino Unido reiteraram apoio a Kyiv e defenderam maior pressão sobre Moscou. A divergência não representa ruptura automática da aliança atlântica, mas expõe prioridades diferentes: Washington enfatiza preços domésticos e negociação direta; europeus próximos ao conflito priorizam dissuasão, sanções e garantias de segurança (Reuters, 2026c).
O episódio também ilustra o emprego geopolítico de mercados energéticos. Reintroduzir volumes russos pode aliviar preços marginais, mas cria dúvidas sobre a coerência das sanções e sobre a repartição de custos entre aliados. A inferência plausível é que Moscou tentará converter acesso a combustíveis em influência diplomática, enquanto países europeus acelerarão estoques, diversificação e defesa industrial. Não há, contudo, evidência suficiente para concluir que o acordo produzirá redução duradoura de preços ou mudança estratégica russa.
Irã rotas marítimas e o choque global de custos
No Oriente Médio, os Estados Unidos sancionaram indivíduos, redes e 17 embarcações acusadas de transportar petróleo, derivados e petroquímicos iranianos para mercados asiáticos. O Departamento do Tesouro apresentou a medida como parte da “Operation Economic Outcast”, destinada a restringir recursos para operações militares, mísseis, ações cibernéticas e a Guarda Revolucionária. Essa é a posição oficial de Washington; os efeitos efetivos dependerão da fiscalização, de bandeiras de conveniência, intermediários financeiros e disposição de compradores em assumir riscos (ESTADOS UNIDOS, 2026).
Simultaneamente, a retomada da guerra no Iêmen ampliou o risco sobre Bab el-Mandeb e sobre exportações sauditas. Forças houthis apoiadas pelo Irã demonstraram capacidade de impor custos com mísseis e drones, enquanto a intervenção saudita enfrenta terreno difícil e fragmentação entre forças anti-houthi. A consequência militar é a dispersão de defesa aérea e naval; a econômica é a elevação de fretes e seguros; a psicossocial é a percepção de que corredores marítimos podem ser interrompidos por atores não estatais dotados de tecnologia relativamente acessível (Reuters, 2026d).
A pressão ultrapassa a região. Às vésperas das reuniões do FMI e do Banco Mundial em Bangkok, energia e fertilizantes caros, juros elevados e endividamento de países emergentes passaram ao centro da agenda. O Banco Mundial informou discutir assistência com 30 a 40 países e admitiu ampliar recursos de crise se necessário. Trata-se de capacidade anunciada, não de desembolso garantido. A combinação de dívida, alimentos e energia pode restringir políticas sociais e alimentar instabilidade, sobretudo em Estados importadores líquidos (Reuters, 2026e).
Tecnologia informação e poder não estatal
Os acontecimentos da semana reforçam que a superioridade tecnológica não se resume a plataformas de combate. Sensores, comunicações protegidas, inteligência artificial, logística de interceptadores e análise de dados determinam a resiliência de redes civis e militares. Ao mesmo tempo, armadores, seguradoras, bancos e empresas de tecnologia decidem se sanções funcionam, se rotas permanecem abertas e quais narrativas alcançam o público. Esses atores não estatais não substituem governos, mas controlam infraestruturas indispensáveis ao exercício do poder.
A disputa informacional acompanhou cada crise. Rússia e Ucrânia apresentaram versões incompatíveis sobre alvos; Washington descreveu sanções como contenção militar, enquanto críticos as associaram a novos choques de preços; e o anúncio de uma trégua energética antecedeu a confirmação das partes. O risco psicossocial está na velocidade com que declarações se transformam em percepção de fato consumado. A prática metodológica adequada é separar anúncio, implementação e efeito mensurável.
Brasil entre valorização financeira e vulnerabilidade estratégica
No Brasil, o primeiro pregão após a eleição produziu alta de 7,7% do Ibovespa, recorde nominal, além de valorização do real e de empresas brasileiras negociadas no exterior. Investidores associaram o movimento à liderança de Flávio Bolsonaro no primeiro turno e ao avanço de forças de direita no Congresso. O fato comprovado é a reprecificação imediata dos ativos; a interpretação de que ela antecipa o vencedor ou garante reformas é avaliação de mercado, não consequência assegurada (Reuters, 2026f).
A campanha econômica passou a confrontar promessas de ajuste fiscal. O governo criticou o programa adversário por possível redução abrupta de aproximadamente R$ 200 bilhões no orçamento, enquanto a oposição apresentou maior disciplina fiscal como condição para crescimento. As duas posições contêm escolhas distributivas ainda pouco detalhadas. A governabilidade dependerá da composição do Congresso, da credibilidade das medidas e da capacidade de preservar políticas essenciais. Oscilações financeiras de curto prazo não substituem análise de dívida, produtividade e investimento.
Externamente, o Brasil enfrenta efeitos ambivalentes. Petróleo caro pode favorecer exportações e arrecadação, mas encarece diesel, transporte e fertilizantes; sanções ampliadas podem afetar empresas que operem com embarcações, bancos ou contrapartes asiáticas; e a divergência Estados Unidos–Europa exige diplomacia capaz de cooperar sem alinhamento automático. No campo militar, proteger portos, redes elétricas, satélites, cabos e sistemas financeiros torna-se tão relevante quanto capacidades convencionais. No campo científico-tecnológico, a oportunidade está em ampliar biocombustíveis, fertilizantes nacionais, ciberdefesa e tecnologias de monitoramento, evitando dependências concentradas.
Conclusão prospectiva
A semana demonstrou que energia é simultaneamente alvo militar, mercadoria, instrumento diplomático e vetor de instabilidade social. A ofensiva russa, a pressão sobre rotas do Oriente Médio, as sanções ao petróleo iraniano e o acordo de diesel entre Washington e Moscou pertencem ao mesmo sistema de coerção. Não se pode afirmar que a anunciada trégua energética será implementada; pode-se afirmar que a proteção de infraestrutura e a disputa por receitas energéticas permaneceram centrais até o horário de corte.
Para o Brasil, a valorização dos ativos após o primeiro turno abre oportunidade de financiamento, mas também pode gerar excesso de confiança. O teste estratégico será converter expectativas em instituições previsíveis, disciplina fiscal socialmente sustentável, segurança de infraestrutura e investimento tecnológico. Qualquer governo eleito terá de administrar relações simultâneas com Estados Unidos, China, União Europeia, BRICS, empresas globais e atores regionais. Autonomia, neste contexto, significa diversificar dependências e manter capacidade de decisão quando aliados, mercados e rotas entram em conflito.
Bacharel em Ciências Militares pela Academia Militar das Agulhas Negras (AMAN). Especialização em Operações Militares no Nível Tático na Escola de Aperfeiçoamento de Oficiais (EsAO). Curso de Logística e Reembolso em Operações de Paz - Centro Conjunto de Operações de Paz do Brasil. Curso de Coordenação Civil Militar em Operações de Paz - Centro Conjunto de Operações de Paz do Brasil. Curso de Altos Estudos Militares na Escola de Comando e Estado-Maior do Exército (ECEME). Curso Superior de Defesa na Escola Superior de Guerra. Curso de Política, Estratégia e Alta Administração do Exército na Escola de Comando e Estado-Maior do Exército (ECEME). MBA Executivo em Administração, Política e Estratégia na Fundação Getúlio Vargas. Planejamento Estratégico Organizacional no Exército Brasileiro. Foi Chefe da Divisão de Administração e Logística e da Seção de Planejamento e de Contingentes para Operações de Paz do Centro Conjunto de Operações de Paz do Brasil. Chefiou a do Centro Conjunto de Operações de Paz do Brasil. trabalhou como Chefe de Estado – Maior do GUEs/9ª Brigada de Infantaria Motorizada durante o Plano Nacional de Segurança Pública (2017) e na Intervenção Federal na Área de Segurança Pública do Estado Rio de Janeiro (2018). Comandou o 57º Batalhão de Infantaria Motorizado (Escola)/ Regimento escola de Infantaria. trabalhou como Formulador de Conceitos futuros e Analista de Planejamento Estratégico Futuro no Estado - Maior do Exército. Desempenhou a função de Subdiretor de Ensino da Escola de Aperfeiçoamento de Oficiais do Exército (EsAO), onde, atualmente exerce o cargo de Assessor de Doutrina, Ensino e Pesquisa.
Comentários
Para comentar, faça login.
Entrar / cadastrar
Nenhum comentário publicado ainda.